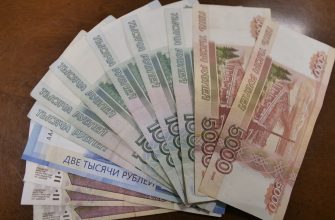

Многие россияне мечтают о достойной старости, но обеспечить ее одной государственной пенсией становится все сложнее. Пенсию мечты люди нередко оценивают в 60–70 тысяч рублей в месяц, тогда как средняя страховая пенсия по старости остается значительно ниже этой суммы. Даже с учетом двух индексаций в 2027 году она, по расчетам Соцфонда на основе прогнозируемых повышений, лишь немного превысит 30 тысяч рублей.
На этом фоне все большее значение приобретают личные пенсионные накопления. Один из способов создать финансовую подушку на старость — откладывать по 5 тысяч рублей ежемесячно. Такая сумма не выглядит неподъемной для семьи со стабильным доходом, но за 10–20 лет регулярные взносы способны превратиться в существенный капитал, особенно если к ним добавляются государственное софинансирование и инвестиционный доход.
Экономист Герман Ткаченко в интервью порталу PNZ.RU назвал этот подход «правилом пяти тысяч». Его суть — не ждать подходящего момента для крупных накоплений, а начать регулярно откладывать небольшую сумму задолго до выхода на пенсию.
«Надо просто решить для себя жить с правилом пяти тысяч рублей в месяц — это 60 тысяч рублей в год. Сами по себе такие взносы не заменят государственную пенсию, но на длинной дистанции способны создать дополнительный источник дохода. Что такое сегодня пять тысяч? Один основательный поход в магазин с покупкой мяса, консервов и так далее. Или 20 стаканов кофе, 20 пачек сигарет. Можно отказаться с пользой для здоровья и будущей пенсии», — объяснил основной принцип стратегии Ткаченко.
Особенно важно начинать копить заранее. При горизонте в 20–25 лет даже умеренная доходность способна заметно увеличить итоговый капитал благодаря сложному проценту: доход начисляется не только на первоначальные взносы, но и на ранее полученный инвестиционный доход.
Рассчитывать исключительно на максимальные пенсионные баллы становится все труднее. В 2027 году предельная база для начисления страховых взносов, согласно опубликованному проекту постановления правительства, составит 3,311 млн рублей в год. Это примерно 276 тысяч рублей в месяц. При такой базе для формирования максимальных 10 индивидуальных пенсионных коэффициентов потребуется высокий официальный заработок. Поэтому личные накопления стоит рассматривать как дополнение к страховой пенсии. Для этого есть два распространенных инструмента: программа долгосрочных сбережений (ПДС) с государственным софинансированием и обычный банковский вклад с капитализацией процентов, сообщил эксперт.
Первый вариант: программа долгосрочных сбережений с поддержкой государства
Программа долгосрочных сбережений позволяет не только самостоятельно копить деньги, но и получать государственное софинансирование. Она действует с 2024 года. Максимальная сумма государственной поддержки составляет 36 тысяч рублей в год в течение 10 лет после первого личного взноса. Размер доплаты зависит от среднемесячного дохода участника. При доходе до 80 тысяч рублей государство добавляет один рубль на каждый рубль личных взносов, при доходе от 80 тысяч до 150 тысяч рублей — один рубль на два рубля, а при доходе свыше 150 тысяч рублей — один рубль на четыре рубля.
Для расчета возьмем работника со средней зарплатой 80 тысяч рублей в месяц, который перечисляет в программу по 5 тысяч рублей ежемесячно, привел пример Ткаченко. За год он внесет 60 тысяч рублей. При соблюдении условий софинансирования государство добавит еще 36 тысяч рублей, поскольку установленный годовой лимит ниже суммы личных взносов.
За 10 лет собственные взносы составят 600 тысяч рублей, а государственная поддержка — 360 тысяч. Вместе это 960 тысяч рублей без учета инвестиционного дохода. Если продолжать откладывать по 5 тысяч рублей ежемесячно все 20 лет, а государственное софинансирование получать в течение первых 10 лет, результат будет значительно выше.
«Для наглядности рассчитаем оба варианта при условной доходности 8% годовых с ежемесячным начислением процентов. Это модельный расчет, а не обещание доходности: реальный результат ПДС зависит от инвестиционной деятельности НПФ, условий договора и фактической динамики рынка», — отметил Герман Ткаченко.
Условия: 5 000 рублей ежемесячно, государственная поддержка 36 000 рублей в год в течение первых 10 лет, доходность 8% годовых. Личные взносы за 20 лет — 1,2 млн, софинансирование за 10 лет — 30 тысяч. Итоговая сумма с условным инвестиционным доходом около 4,12 млн рублей. Из них около 2,56 млн рублей — инвестиционный доход сверх личных взносов и государственного софинансирования. Накопленный капитал можно использовать для получения дополнительного дохода на пенсии. Если условно разделить 4,12 млн рублей на равные выплаты, получится следующая картина. Выплаты в течение 10 лет — 34 328 рублей в месяц, выплаты в течение 20 лет — 17 164 рубля в месяц.
Если страховая пенсия составит около 30 тысяч рублей в месяц, то вместе с условной выплатой из накоплений общий ежемесячный доход окажется примерно на уровне 47 тысяч рублей при распределении капитала на 20 лет или 64 тысяч рублей при выплатах в течение 10 лет.
Второй вариант: копить по 5 тысяч рублей на банковском вкладе
Более привычный способ — каждый месяц переводить 5 тысяч рублей на банковский вклад или накопительный счет с капитализацией процентов. В отличие от ПДС, здесь нет государственного софинансирования, зато банковские сбережения обычно проще использовать при возникновении непредвиденных расходов — в пределах условий вклада. При ставке 8% годовых и ежемесячной капитализации за 20 лет на счету накопится около 2,95 млн рублей. Собственные взносы составят 1,2 млн рублей, а процентный доход — примерно 1,75 млн рублей.
Однако проценты по банковским вкладам в России облагаются НДФЛ по правилам статьи 214.2 Налогового кодекса РФ. Налог рассчитывается не со всей суммы на счете и не со всех начисленных процентов, а с процентного дохода сверх необлагаемого лимита. Он зависит от максимального значения ключевой ставки Банка России за соответствующий год.
«Чтобы оценить возможное влияние налога, можно применить упрощенный, более консервативный сценарий: вычесть 13% от всего процентного дохода в 1,745 млн рублей. Тогда налог составил бы около 227 тысяч рублей, а остаток — примерно 2,72 млн рублей», — привел расчет Ткаченко.
Если разделить сумму до налогообложения на равные выплаты, получится около 24,5 тысячи рублей в месяц в течение 10 лет или 12,3 тысячи рублей в течение 20 лет. Если использовать консервативную оценку после условного вычета 13% со всего процентного дохода, ежемесячные суммы составят около 22,7 тысячи и 11,3 тысячи рублей соответственно.
Сравнение двух способов накопления
| Показатель | ПДС | Вклад |
| Сумма через 20 лет | 4,12 млн ₽ | 2,95 млн ₽ |
| Выплата на 10 лет | 34,3 тыс. ₽/мес. | 24,5 тыс. ₽/мес. |
| Выплата на 20 лет | 17,2 тыс. ₽/мес. | 12,3 тыс. ₽/мес. |
| Господдержка | Есть, до 36 тыс. ₽ в год | Нет |
| Налог на доход | Особые правила | НДФЛ с облагаемой части процентов |
Экономист Герман Ткаченко рекомендует не откладывать формирование личного пенсионного капитала до последних лет перед выходом на заслуженный отдых. В качестве ориентира он называет начало накоплений примерно с 40 лет для мужчин и с 35 лет для женщин. Такой подход позволяет распределить финансовую нагрузку на длительный период и воспользоваться эффектом сложного процента.
«Правило пяти тысяч» особенно удобно тем, что не требует сразу отказываться от значительной части текущего дохода. При необходимости размер взноса можно увеличивать вместе с зарплатой. Например, начинать с 5 тысяч рублей в месяц, а затем ежегодно повышать сумму на несколько процентов. Главное преимущество длительного накопления — время. При ежемесячных взносах по 5 тысяч рублей за 20 лет человек внесет из собственного кармана 1,2 млн рублей. Остальная часть капитала в расчетной модели формируется за счет инвестиционного дохода и, в случае ПДС, государственной поддержки», — заключил эксперт.