
На смену привычному пластику приходят единый QR-код, цифровой рубль, биометрия и новые технологии бесконтактных платежей. Банковская карта остается доступным инструментом, но постепенно перестает быть единственным привычным способом расплатиться в магазине.
Одно из главных изменений связано с единым платежным QR-кодом. Вместо нескольких кодов от разных банков покупатель сможет использовать один универсальный код, связанный с платежной инфраструктурой Национальной системы платежных карт (НСПК). После сканирования смартфоном можно будет выбрать подходящий способ оплаты — например, через Систему быстрых платежей или банковский сервис, если он доступен в платежном меню.
Такой подход упрощает расчеты и для покупателей, и для торговых точек: продавцу не нужно размещать на кассе несколько отдельных QR-кодов. Однако единый код не означает, что все платежи автоматически переводятся на один счет или что банковские карты перестают работать.
Цифровой рубль: новая форма денег уже доступна
С 1 сентября 2026 года крупнейшие банки и крупные торговые компании начали предоставлять инфраструктуру для расчетов цифровыми рублями. Клиенты подключенных банков могут открыть счет на платформе Банка России через мобильное приложение и использовать цифровые рубли для переводов и покупок.
Внедрение проходит поэтапно. С сентября 2027 года подключаться должны будут банки с универсальной лицензией и обслуживаемые ими торговые компании с годовой выручкой свыше 30 млн рублей. С сентября 2028 года требования распространятся на банки с базовой лицензией и следующую категорию торговых предприятий. Для небольших магазинов с выручкой менее 5 млн рублей обязанность принимать цифровые рубли не предусмотрена.
При этом цифровой рубль не заменяет обычные деньги и банковские карты. Банк России подчеркивает, что граждане сами решают, пользоваться ли новой формой валюты. Цифровые рубли не приносят проценты на остаток и не предназначены для накоплений: это прежде всего средство платежей и переводов. Кешбэк по таким операциям также не начисляется.
Новые способы оплаты: карта больше не обязательна
Еще один способ расчета — биометрическая оплата. Для нее нужно зарегистрировать биометрические данные, дать согласие на их использование и привязать к сервису платежный инструмент. В магазине, где установлен подходящий терминал, достаточно посмотреть в камеру для распознавания лица. Деньги спишутся со связанного банковского счета или другого подключенного платежного инструмента.
Однако такая технология работает не на каждой кассе и не подключается автоматически всем покупателям. Нужны поддержка со стороны торговой точки, подходящий терминал и предварительная настройка услуги. Передача биометрических данных для таких операций добровольна: без согласия человека использовать систему для подтверждения платежа нельзя.
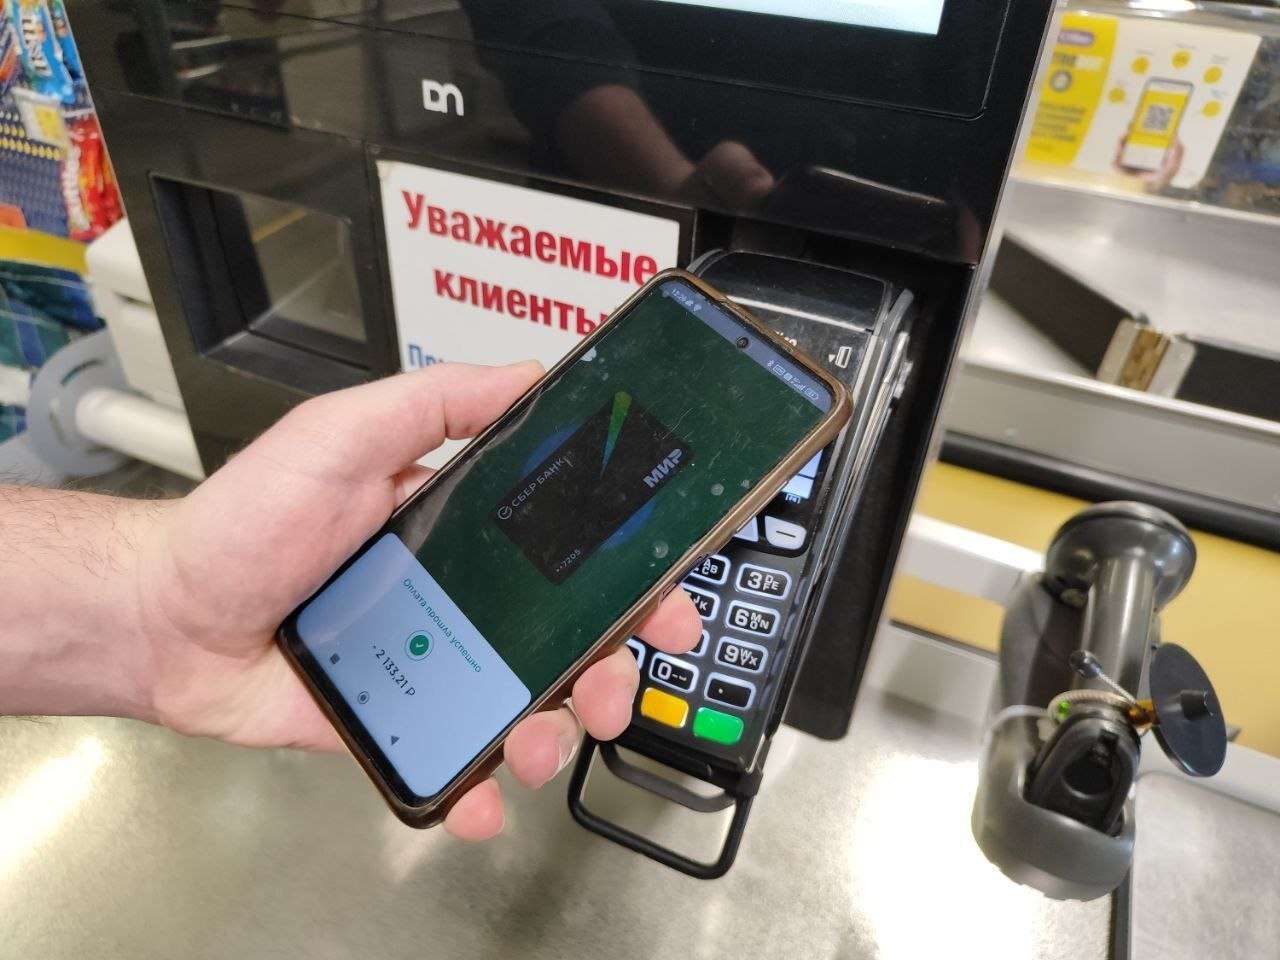
После прекращения работы ряда зарубежных платежных сервисов в России развиваются альтернативные способы оплаты смартфоном. Один из них — Bluetooth Low Energy (BLE). Технология позволяет обмениваться данными между телефоном и совместимым терминалом на небольшом расстоянии, поэтому для платежа не всегда нужен NFC-модуль. В России появились сервисы, использующие Bluetooth, в том числе «Волна» и «Вжух». Но возможность оплаты зависит от конкретного приложения, модели устройства и терминала.
Исчезнут ли банковские карты?
Перемены в платежной инфраструктуре не означают запрета банковских карт. Пластик по-прежнему подходит для оплаты в магазинах, снятия наличных и других операций. Одновременно расширяется выбор: покупатель может использовать карту, QR-код, цифровой рубль, биометрию или совместимый сервис оплаты телефоном.
Главное изменение 2026 года — развитие универсальной платежной инфраструктуры, которая объединяет разные способы расчетов. Для покупателей это означает больше вариантов оплаты, а для бизнеса — возможность выбирать решения с учетом стоимости обслуживания. Единого дня, когда банковские карты перестанут действовать, не объявлено.