
Федеральная налоговая служба разъяснила, как получить бумажное налоговое уведомление для уплаты налогов за 2025 год. Несмотря на развитие электронных сервисов, граждане по-прежнему могут запросить документ на бумаге и оплатить начисления привычным способом — в банке, на почте или через МФЦ.
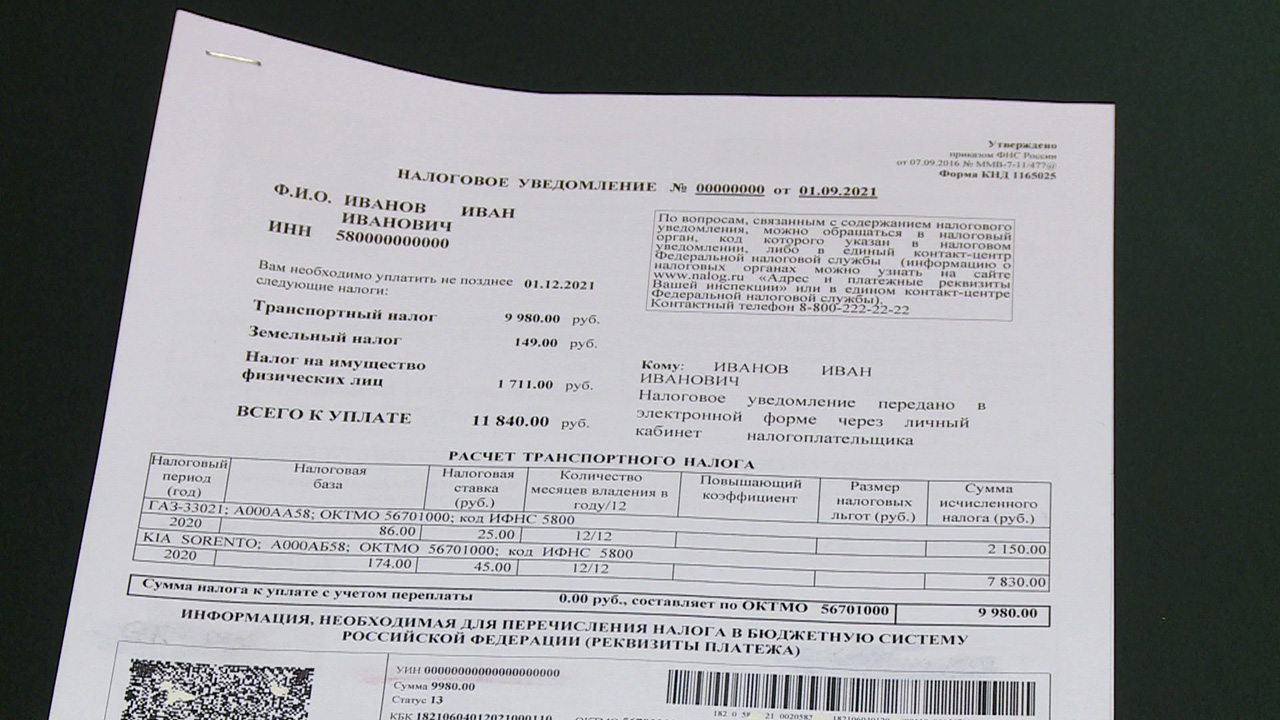
Получить бумажное уведомление вправе сам налогоплательщик или его представитель. Для этого необходимо обратиться в любой налоговый орган либо уполномоченный многофункциональный центр и подать заявление. Форма документа утверждена приказом ФНС России от 20 октября 2022 года № ЕД-7-21/947@.
На выдачу уведомления отводится пять рабочих дней. Тем, кто предпочитает самостоятельно распечатать документ, идти в налоговую необязательно. Как пояснили в ФНС, «для оплаты налоговых уведомлений, размещенных на ЕПГУ, их можно скачать и распечатать».
Налоговые уведомления содержат начисления по транспортному, земельному налогам и налогу на имущество физических лиц. Обязанность по их уплате предусмотрена пунктом 3 статьи 363, пунктом 4 статьи 397 и пунктом 2 статьи 409 Налогового кодекса РФ.
При этом уведомление направляют не во всех случаях. Если общая сумма налогов, рассчитанных инспекцией, составляет менее 300 рублей, документ обычно не отправляют. Исключение предусмотрено для ситуаций, когда в дальнейшем налоговый орган утратит возможность направить уведомление из-за истечения установленного срока. Это правило закреплено в абзаце третьем пункта 2 статьи 52 НК РФ.
Заплатить налоги можно одним платежом через электронные сервисы ФНС, портал «Госуслуги», банковские приложения и другие банковские платежные системы. Форма самого налогового уведомления утверждена приказом ФНС России от 27 сентября 2022 года № ЕД-7-21/866@.
Для тех, кто предпочитает рассчитываться наличными, также предусмотрены варианты. Деньги принимают в банках, кассах местных администраций, отделениях «Почты России» и МФЦ. Комиссия за перечисление налогового платежа не взимается.
Крайний срок уплаты имущественных налогов за 2025 год — 1 декабря 2026 года. До этой даты необходимо рассчитаться по начисленным транспортному и земельному налогам, а также налогу на имущество. Просрочка может привести к начислению пеней.