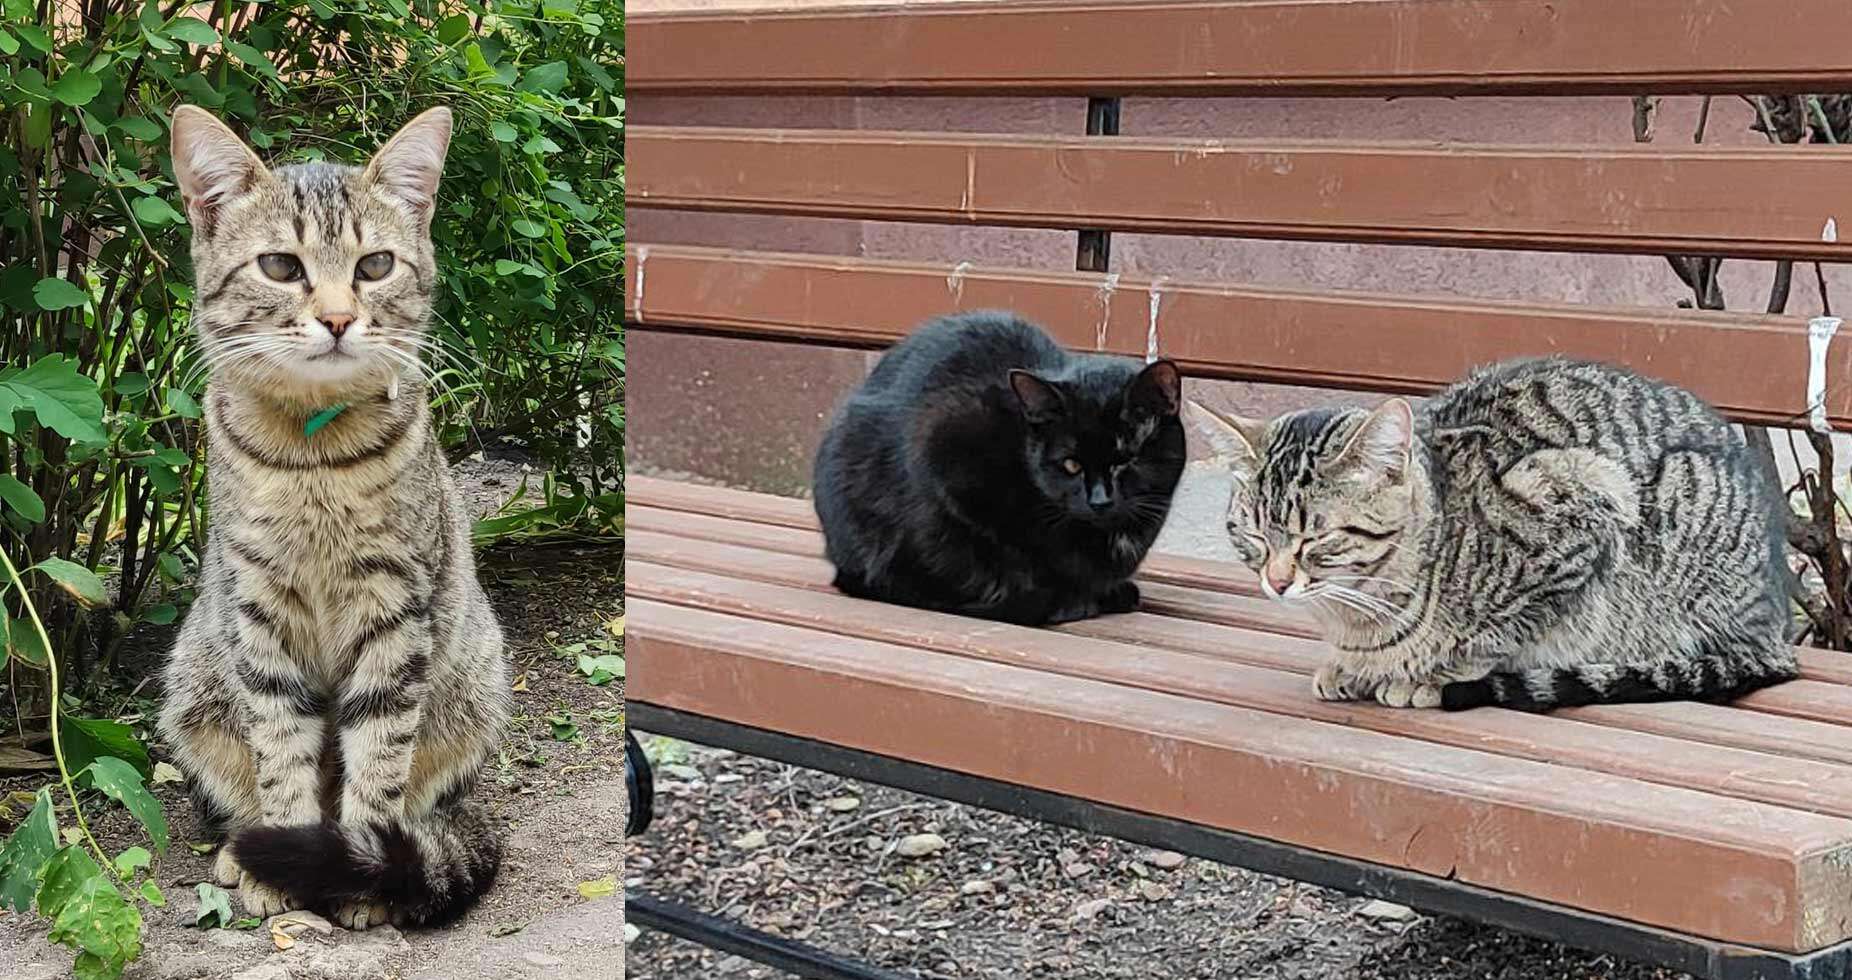

Россияне, которые берут кошек и собак из приютов, могут получить новое основание для возврата части уплаченного НДФЛ. В Госдуму внесли законопроект о социальном налоговом вычете на расходы по содержанию таких животных. Инициатива предполагает, что владельцы смогут учитывать затраты на питомцев.
Для этого предлагается внести изменения в статью 219 Налогового кодекса РФ. Право на вычет будет распространяться на граждан, которые за собственные деньги содержат кошку или собаку, переданную из приюта для животных, созданного в соответствии со статьей 16 Федерального закона от 27 декабря 2018 года № 498-ФЗ «Об ответственном обращении с животными и о внесении изменений в отдельные законодательные акты Российской Федерации».
Согласно законопроекту, заявить расходы можно будет в течение трех налоговых периодов, начиная с того года, когда животное передали новому владельцу. Это позволит учитывать затраты на содержание питомца не только сразу после его появления в семье, но и в последующие годы.
Какие расходы можно будет включить в налоговый вычет
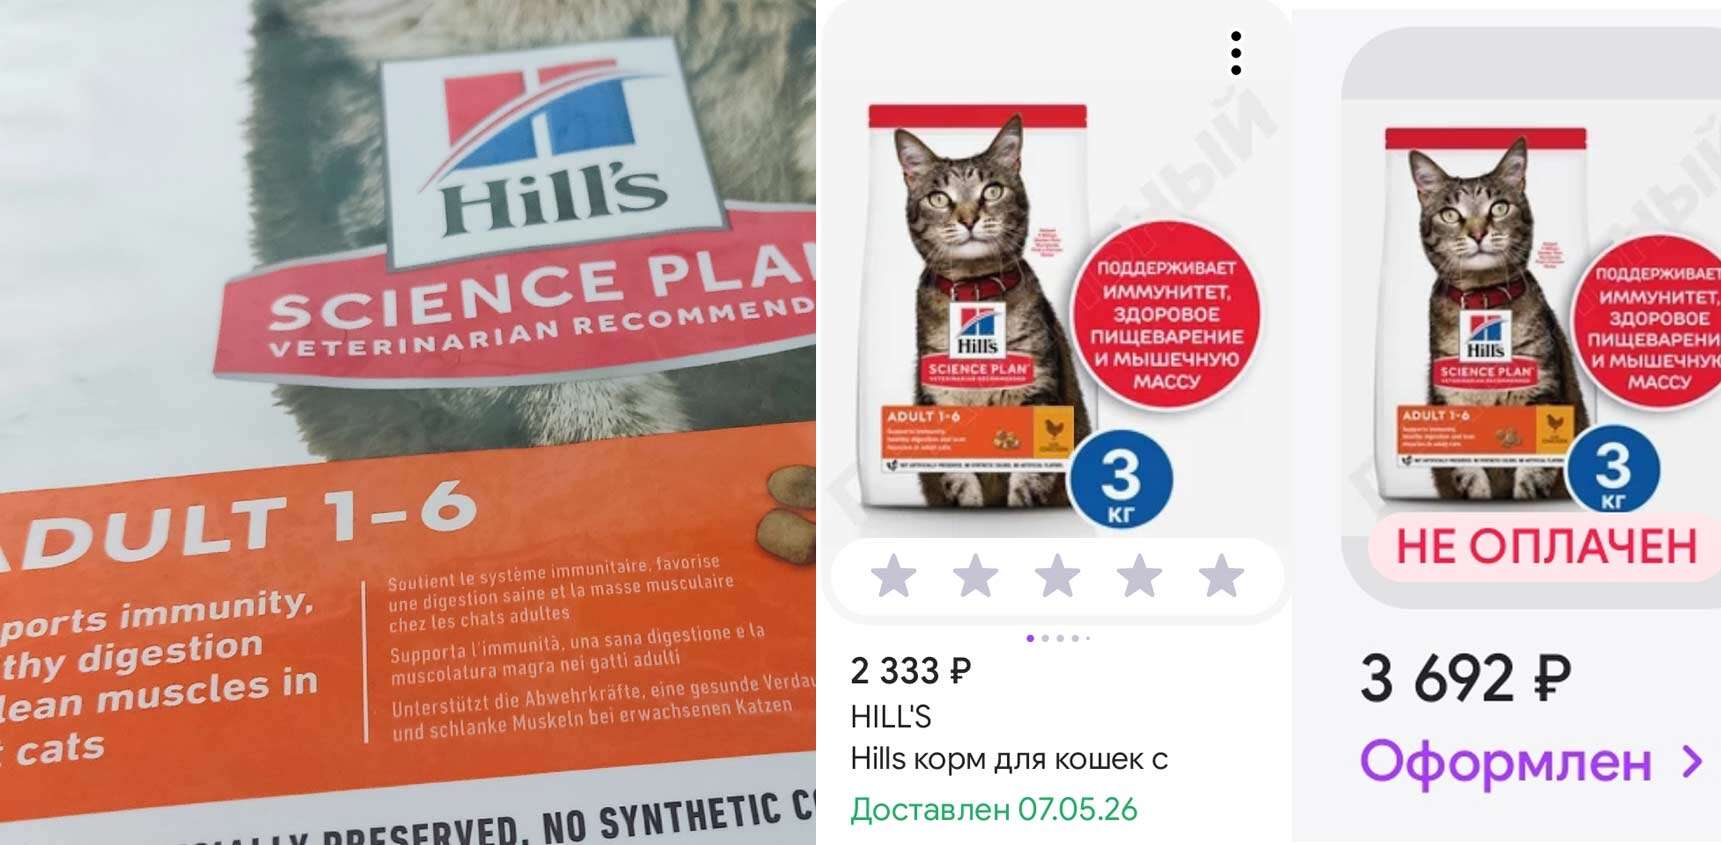
Проект предусматривает довольно широкий перечень затрат. В него предлагают включить покупку кормов, ветеринарных лекарственных препаратов, средств защиты от паразитов, гигиены и ухода за животным. Кроме того, учитываться будут расходы на ветеринарные услуги, вакцинацию, стерилизацию и маркирование питомца.
При этом вычет планируют рассчитывать исходя из фактически понесенных расходов, но не более 50 тысяч рублей за один налоговый период на каждое животное, взятое из приюта. Одновременно будет действовать отдельное ограничение, предусмотренное законопроектом.
Для получения вычета владельцу придется подтвердить и происхождение питомца, и понесенные затраты. В налоговую инспекцию потребуется представить договор или акт передачи животного из приюта. В документе должны быть указаны сведения о владельце, приюте, виде животного и дате его передачи. Также понадобятся чеки, квитанции и другие документы, подтверждающие расходы на содержание кошки или собаки.
Вычет не распространят на суммы, которые владелец фактически не потратил из собственных средств. Если содержание животного оплачивалось работодателем, другими лицами, за счет бюджетных средств, грантов, субсидий или иных мер поддержки, такие расходы учитывать не будут.