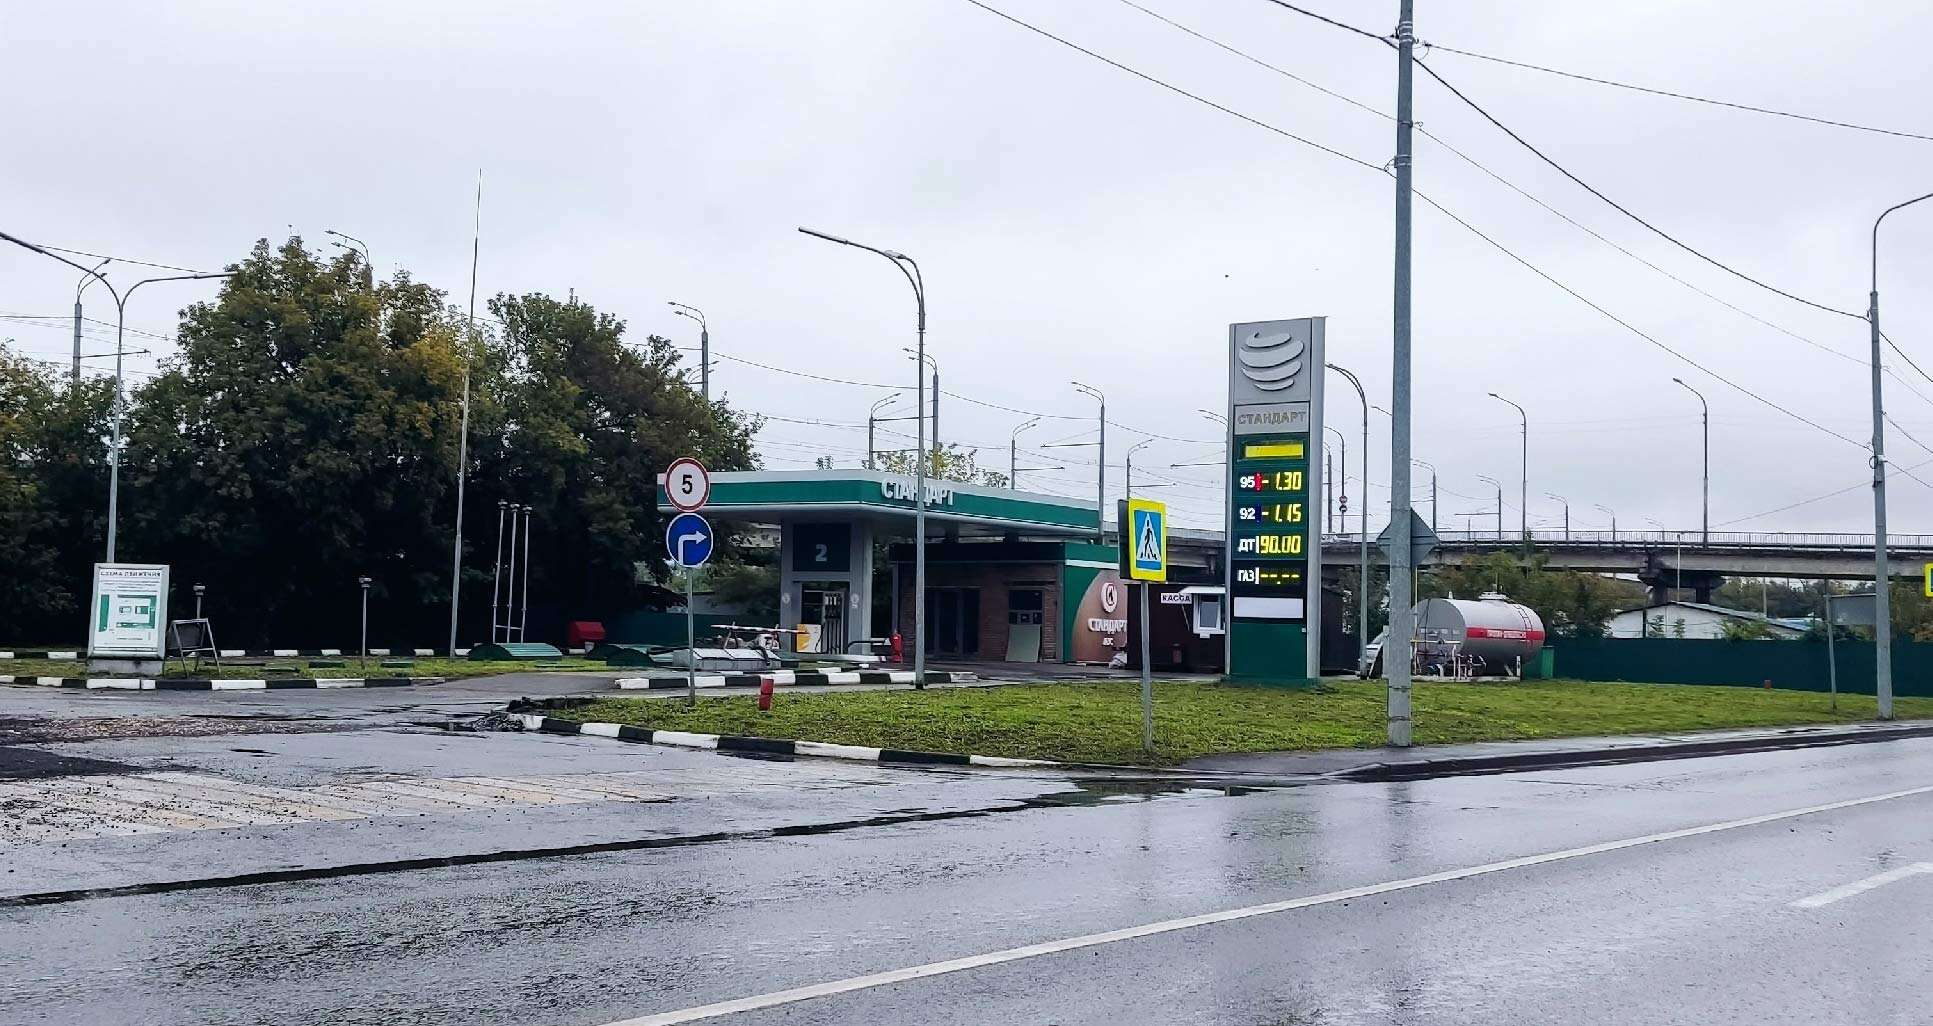
Ситуация на российском топливном рынке к середине сентября вновь становится напряженной. Если нынешняя интенсивность атак на нефтеперерабатывающую инфраструктуру сохранится, а государство продолжит сдерживать рост розничных цен, наиболее ощутимое ухудшение может проявиться уже в конце сентября — первой половине октября, считают аналитики топливного рынка.
В последние дни сообщения об атаках на объекты нефтепереработки поступают практически ежедневно. 11 и 12 сентября под удар попали объекты в Волгограде, 13 сентября — нефтеперерабатывающий и нефтехимический комплекс в Нижнекамске. При этом прямого попадания в НПЗ, по имеющимся данным, зафиксировано не было. В ночь на 14 сентября атакам подверглись объекты нефтепереработки в Краснодарском крае, а следующей ночью пожар произошел в районе Сызранского НПЗ. Власти не обнародуют официальные данные, были ли повреждены производственные объекты в ходе последних атак.
Признаки нехватки бензина становятся заметнее в разных частях страны. Напряженная ситуация складывается в Москве и Московской области, Санкт-Петербурге, Ленинградской области и других регионах. Губернатор Ленинградской области Александр Дрозденко 13 сентября сообщал, что мощности «Киришинефтеоргсинтеза», поврежденные еще в конце августа, полностью восстановить пока не удалось. По его словам, речь идет примерно о 48% мощностей предприятия.
Проблемы с доступностью бензина сохраняются также в Татарстане и Краснодарском крае, где нефтеперерабатывающие мощности неоднократно подвергались атакам. По имеющимся оценкам, примерно в 30 регионах России уже действуют достаточно жесткие ограничения на продажу топлива. Еще примерно в 60 субъектах введены более мягкие меры.
Ранее ситуация давала основания рассчитывать на постепенное улучшение. После окончания основной части отпускного сезона и снижения сезонной нагрузки со стороны аграрного сектора вице-премьер Александр Новак говорил о нормализации топливного рынка. Однако события середины сентября показывают, что дефицит между доступным предложением и спросом полностью не исчез.
Импорт пока не способен компенсировать возникший недостаток бензина. Поставки из Марокко и Индии, согласно имеющимся оценкам, слишком малы и не покрывают даже суточную потребность российского рынка. Казахстан также поставляет меньше топлива, чем предусматривают достигнутые договоренности.
На этом фоне вновь звучат оценки участников рынка о возможной второй волне топливного кризиса. По некоторым подсчетам, нехватка бензина составляет около 30–35%. Серьезное напряжение сохраняется уже более двух месяцев, и последствия постепенно выходят за пределы самой нефтяной отрасли. Дефицит топлива способен отражаться на стоимости перевозок, логистике, работе предприятий и потребительских ценах.
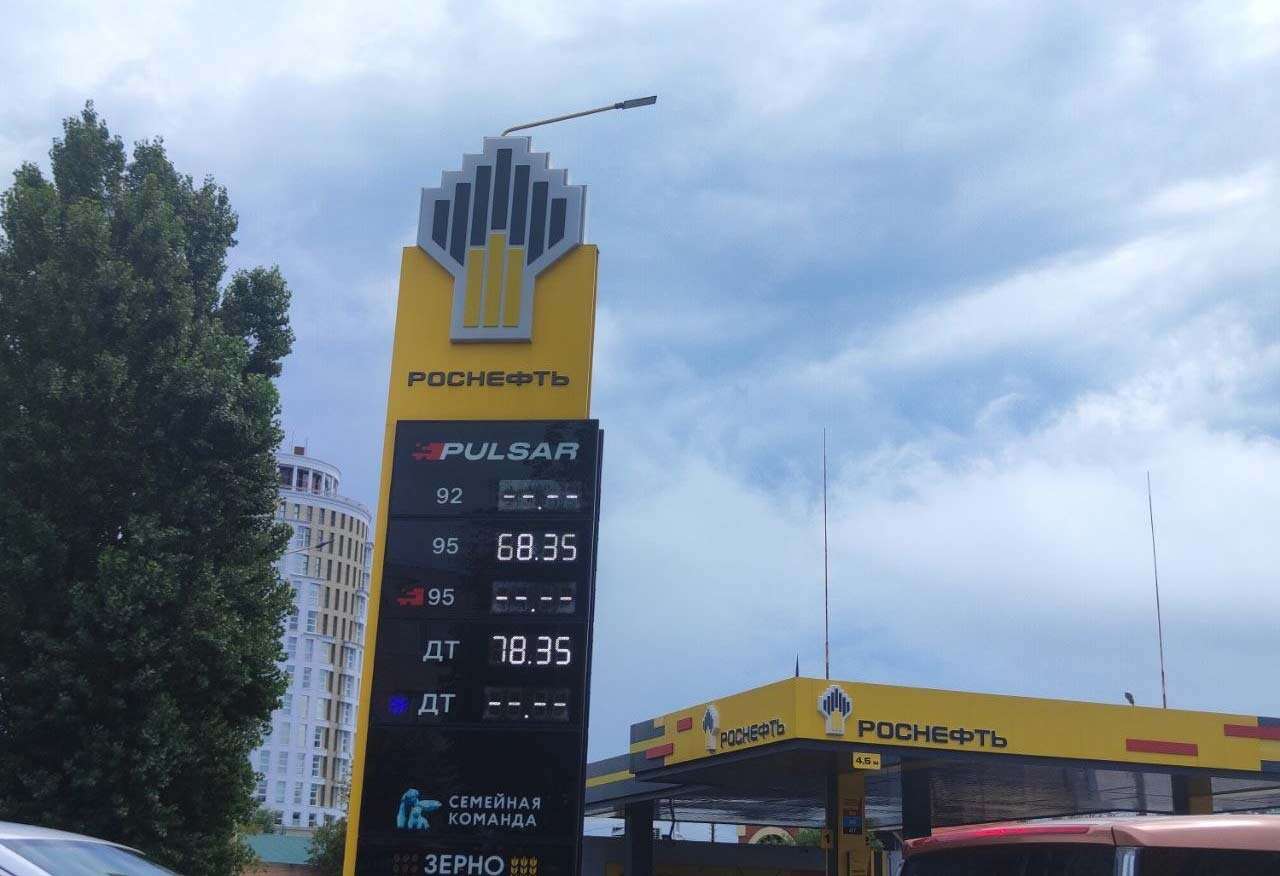
Дополнительным фактором остается государственное сдерживание розничных цен. Оно ограничивает возможность рынка быстро выровнять баланс между спросом и предложением за счет роста стоимости бензина. По отдельным экспертным оценкам, без действующих ценовых ограничений розничная цена топлива могла бы подняться до 120–130 рублей за литр, а в Москве, Крыму и Севастополе — оказаться еще выше.
При этом характер последних атак создает для отрасли дополнительную неопределенность. Речь идет не об одном изолированном объекте: удары последовательно затрагивают несколько крупных предприятий, имеющих значение для снабжения отдельных макрорегионов. В результате восстановление одной производственной площадки может совпадать с сокращением или остановкой работы другой. Именно это не позволяет быстро вернуть общий объем доступной нефтепереработки к прежнему уровню. Даже если отдельные предприятия постепенно восстанавливают работу, новые повреждения способны снова сокращать предложение бензина.
На ближайшие недели наиболее реалистичным сценарием остается дальнейшее усиление локального дефицита с его перемещением между регионами. Многое будет зависеть от состояния нефтеперерабатывающих предприятий, логистики и имеющихся запасов топлива. При этом говорить о полном общенациональном коллапсе топливного рынка пока оснований нет.