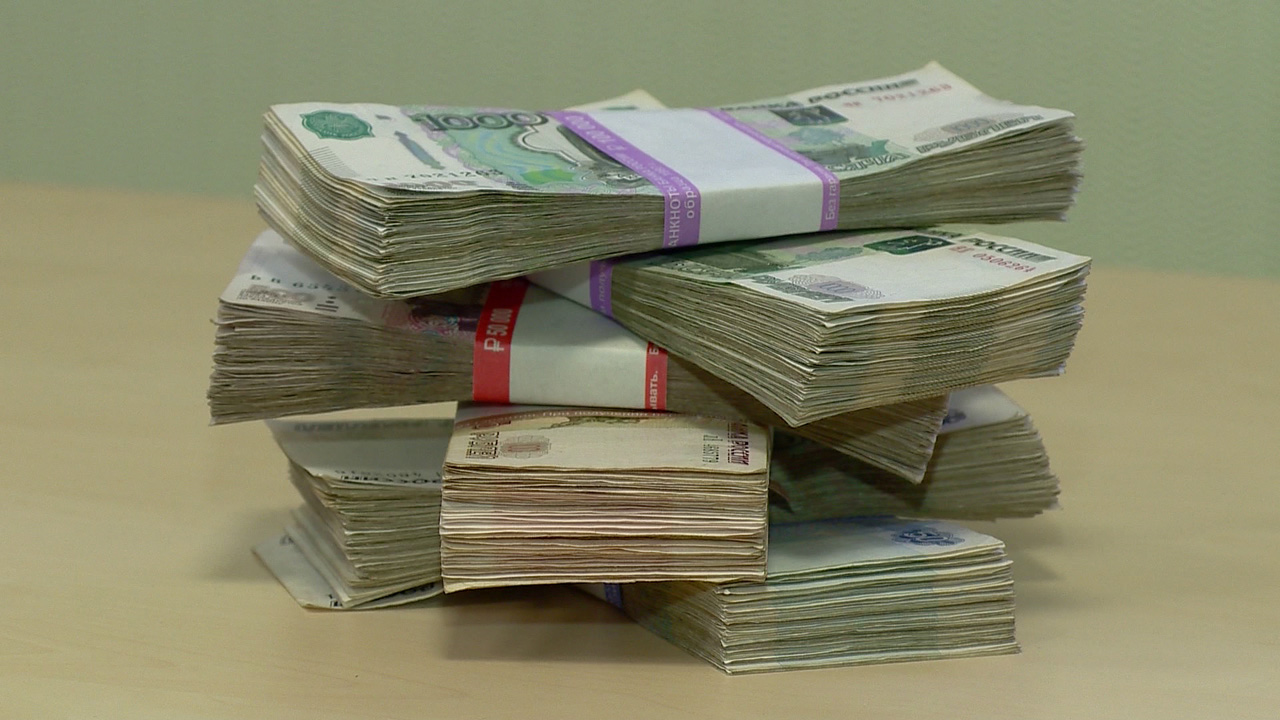

Проценты по банковским вкладам не облагаются налогом, пока годовой доход не превышает установленный государством лимит. В 2026 году для доходов, полученных за прошлый год, он составляет 210 тысяч рублей. Для процентов, начисленных в течение 2026 года, необлагаемая сумма составит 160 тысяч рублей. Это значит, что вклад может приносить дополнительный доход, с которого не придется платить НДФЛ, если суммарные проценты по всем счетам не выйдут за установленную границу, напомнил в интервью порталу PNZ.RU экономист Герман Ткаченко.
Тема особенно актуальна для пенсионеров после октябрьского повышения тарифов ЖКХ. С 1 октября 2026 года совокупная плата за коммунальные услуги в среднем по России выросла на 9,9%. В зависимости от региона индексация составила от 8% до 22%.
«Для многих семей платежи за квартиру уже приближаются к 10 тысячам рублей в месяц, а в отдельных случаях оказываются выше. Такая сумма особенно ощутима для пенсионеров, у которых основная часть дохода — фиксированная пенсия. Дополнительные 10 тысяч рублей ежемесячно могли бы полностью закрыть коммунальные расходы», — рассказал эксперт.
Средняя максимальная ставка по вкладам в десяти крупнейших банках в третьей декаде октября достигла 13,09%. Однако максимальная доходность обычно предлагается при размещении денег на определенный срок и выплате процентов в конце договора. Вклады с ежемесячной выплатой процентов, возможностью пополнения и снятия средств могут иметь менее выгодные условия.
«Поэтому, чтобы подсчитать нужную сумму, взять две ставки: 13% годовых — ориентир, близкий к нынешним предложениям банков, и 10% — более осторожный вариант с учетом того, что вслед за снижением ключевой ставки доходность новых вкладов тоже может уменьшиться», — объяснил Ткаченко.
Сколько нужно положить на вклад, чтобы получать 10 тысяч рублей в месяц?
При ставке 13% годовых для получения 10 тысяч рублей ежемесячно потребуется около 923 тысяч рублей. Но если доходность снизится до 10% годовых, необходимая сумма вырастет до 1,2 млн рублей. Именно на этот вариант стоит ориентироваться тем, кто хочет процентами с вклада покрывать коммуналку.
Есть и более разумная стратегия. Не тратить все начисленные проценты, а направлять часть дохода обратно на вклад, объяснил экономист. Например, 10 тысяч рублей ежемесячно использовать для оплаты коммунальных услуг, а еще 5 тысяч оставлять в накоплениях. Тогда капитал не просто приносит деньги, но и постепенно увеличивается.
Для такого сценария при доходности 10% годовых потребуется уже около 1,83 млн рублей. За год вклад принесет примерно 183 тысячи рублей до налога. После уплаты НДФЛ с суммы, превышающей необлагаемый лимит в 160 тысяч рублей, останется около 180 тысяч рублей. Это примерно 15 тысяч рублей в месяц: 10 тысяч можно направлять на коммунальные платежи, а 5 тысяч — сохранять.
Если удастся разместить деньги под 13% годовых, для получения сопоставимого дохода после налога потребуется меньше — около 1,41 млн рублей. Но рассчитывать на такую ставку на протяжении многих лет не стоит, уверен Ткаченко.