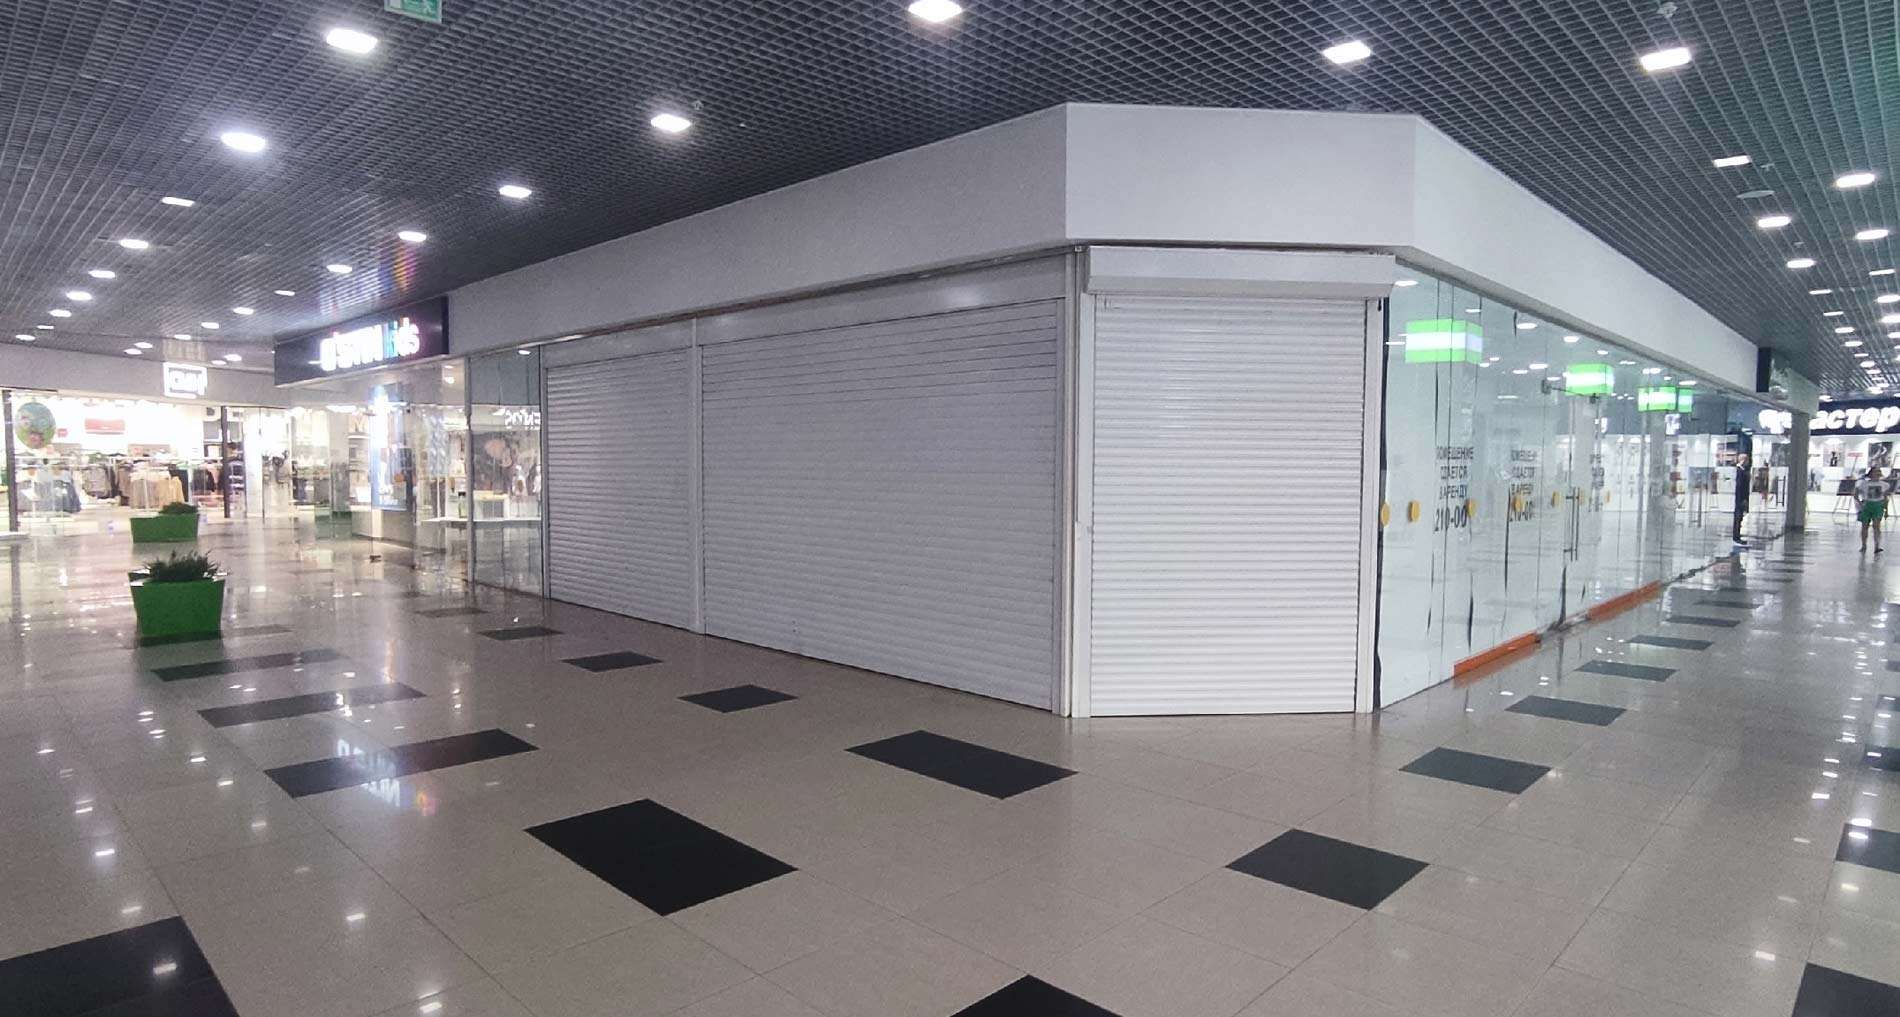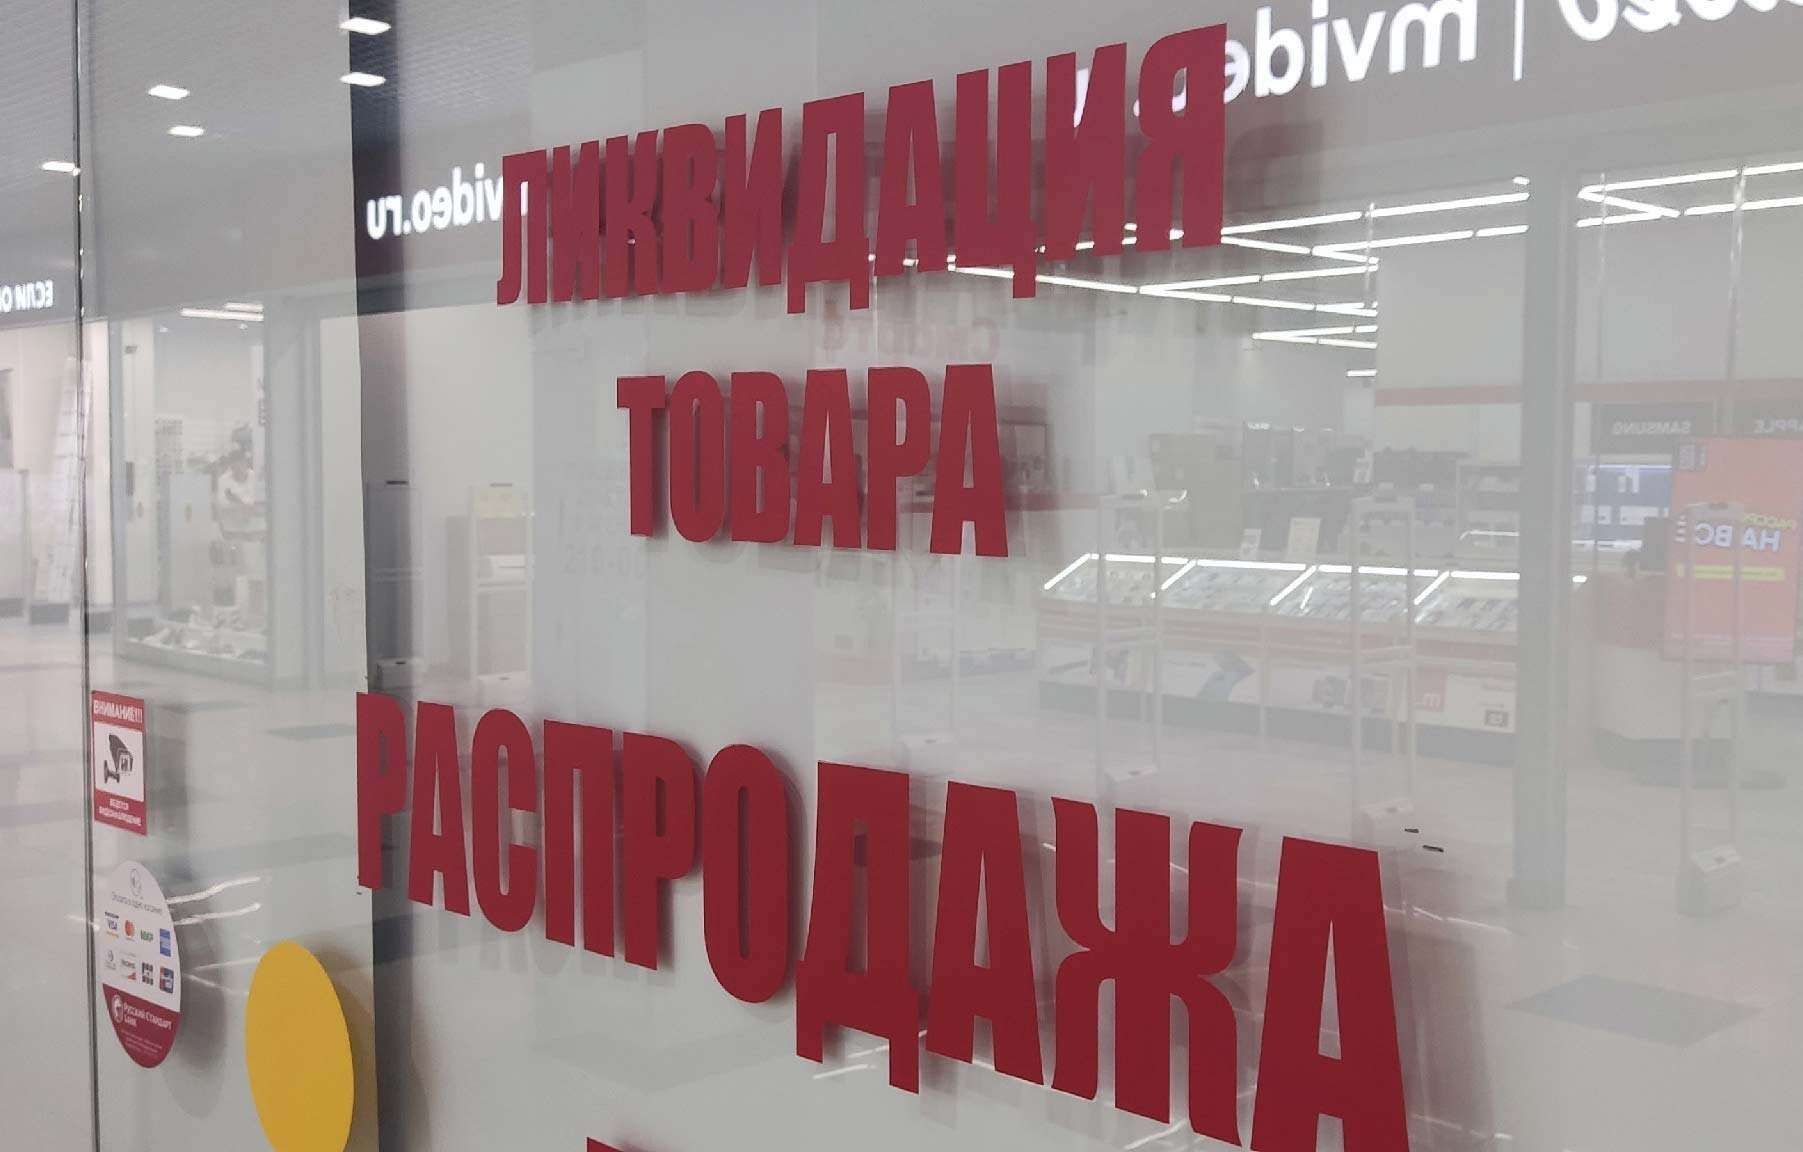

Магазины одежды, обуви и аксессуаров оказались главными лидерами по закрытию торговых площадей в московских торговых центрах. На эту категорию пришлось больше половины помещений, которые освободились за июль — сентябрь 2026 года. При этом торговые центры постепенно меняют формат: вместо привычных магазинов все больше места занимают спортивные клубы, развлечения и другие площадки для досуга.
Такую картину показало исследование компании CORE.XP по итогам III квартала 2026 года. На магазины одежды, обуви и аксессуаров пришлось 56% всех закрытых площадей. За квартал показатель увеличился сразу на 11 процентных пунктов. По количеству прекративших работу торговых точек доля этой категории составила 52%.
Именно модный ритейл оказался наиболее заметным источником освободившихся помещений в столичных торговых центрах. Однако речь идет не о том, что все магазины одежды массово исчезают с рынка. Некоторые сети пересматривают присутствие в торговых центрах, отказываются от отдельных помещений и сокращают занимаемые площади.
Второе место по объему закрытых площадей заняли магазины спортивных товаров — на них пришлось 11%. При этом по количеству закрытий их доля составила всего 2%. Это объясняется тем, что речь идет преимущественно об оптимизации нескольких крупных торговых объектов.
Развлекательные операторы сформировали 9% освободившихся площадей, магазины товаров для дома — 8%. На предприятия общественного питания пришлось 5% закрытых помещений, хотя по количеству закрытых точек их доля достигла 13%. Это говорит о высокой ротации небольших кафе, ресторанов и фуд-корнеров: заведений закрывается немало, но занимаемые ими площади сравнительно невелики.
В сегменте бытовой техники и электроники доля закрытых площадей составила 5%, по количеству торговых точек — 4%. На косметику и парфюмерию пришлось по 2% в обоих показателях. Ювелирные магазины и часовые салоны обеспечили 1% освободившихся площадей и 4% закрытий по количеству. На детские товары пришлось соответственно 1% и 2%, на категории красоты и здоровья — 1% и 3%, на книги и подарки — 1% и 2%. Меньше всего освободившихся помещений пришлось на услуги и сервисы — 0,4%, продуктовые магазины — 0,2%. По количеству закрытий их доли составили 4% и 1% соответственно.
Примечательно, что в III квартале аналитики вообще не обнаружили закрытий среди операторов спортивных услуг и магазинов товаров для животных. Особенно контрастно выглядит ситуация со спортивными клубами и досуговыми площадками: пока продавцы одежды сокращают присутствие, компании, предлагающие физическую активность и развлечения, укрепляют позиции.
Торговые центры меняют привычный формат
На фоне закрытия традиционных магазинов растет интерес к арендаторам, которые предлагают посетителям не просто покупку товара, а полноценный досуг. Особенно заметно это в спортивном сегменте. По данным CORE.XP, доля спортивных услуг в структуре новых открытий по занимаемой площади увеличилась на 15 процентных пунктов относительно I квартала 2026 года. По количеству объектов прирост составил 0,2 процентного пункта. Во II квартале новых открытий в этой категории вообще не было.
При этом одежда и обувь продолжают занимать первое место не только по закрытиям, но и по новым открытиям. На эту категорию пришлось 27% всех открытых торговых площадей. Получается парадоксальная ситуация: одни магазины освобождают помещения, а другие продолжают выходить на рынок и занимать их. Второе место по новым площадям заняли предприятия общественного питания с долей 17%. Еще по 9% пришлось на категории красоты и здоровья, а также ювелирных изделий и часов. Развлекательные операторы обеспечили 7%, магазины детских товаров — 6%.
На спортивные услуги, товары для дома, услуги и сервисы, спортивные товары, бытовую технику и электронику пришлось по 4% открытых площадей. Продуктовые магазины и косметика сформировали по 2%.
Иностранные бренды продолжают выходить на российский рынок
Еще одна тенденция — изменение состава зарубежных компаний, открывающих магазины и другие объекты в России. По данным CORE.XP, за январь — сентябрь 2026 года на российский рынок вышли шесть иностранных брендов. Треть новых участников представляла категорию одежды, обуви и аксессуаров. Остальные работали в сегментах детских товаров, развлечений, электроники и общественного питания.
Изменилось и географическое распределение новых иностранных участников рынка. В 2025 году на азиатские страны приходилось 73% выходов зарубежных брендов, на европейские — 18%, на государства СНГ — 9%. За девять месяцев 2026 года картина стала более разнообразной: доля азиатских компаний составила 50%, европейских — 33%, а брендов из стран СНГ — 17%. Руководитель отдела по работе с торговыми площадями CORE.XP Евгения Прилуцкая связывает происходящие изменения с перестройкой самой модели торговых центров.
«Традиционные торговые категории, прежде всего одежда, обувь и спортивные товары, оптимизируют занимаемые площади. Одновременно возрастает значение операторов, предлагающих посетителям дополнительный опыт, который невозможно получить при онлайн-покупке», — отметила она.
По словам эксперта, спортивные услуги, развлечения и другие досуговые форматы становятся самостоятельными причинами для посещения торговых центров. Для владельцев недвижимости это возможность привлечь новую аудиторию, разнообразить состав арендаторов и поддерживать посещаемость.