
Владельцам квартир, частных домов и земельных участков предстоит уплатить имущественные налоги за 2025 год. Крайний срок — 1 декабря 2026 года. Однако прежде чем перечислять деньги, стоит внимательно изучить уведомление Федеральной налоговой службы: ошибки в характеристиках недвижимости и неучтенные льготы могут привести к завышенным начислениям.
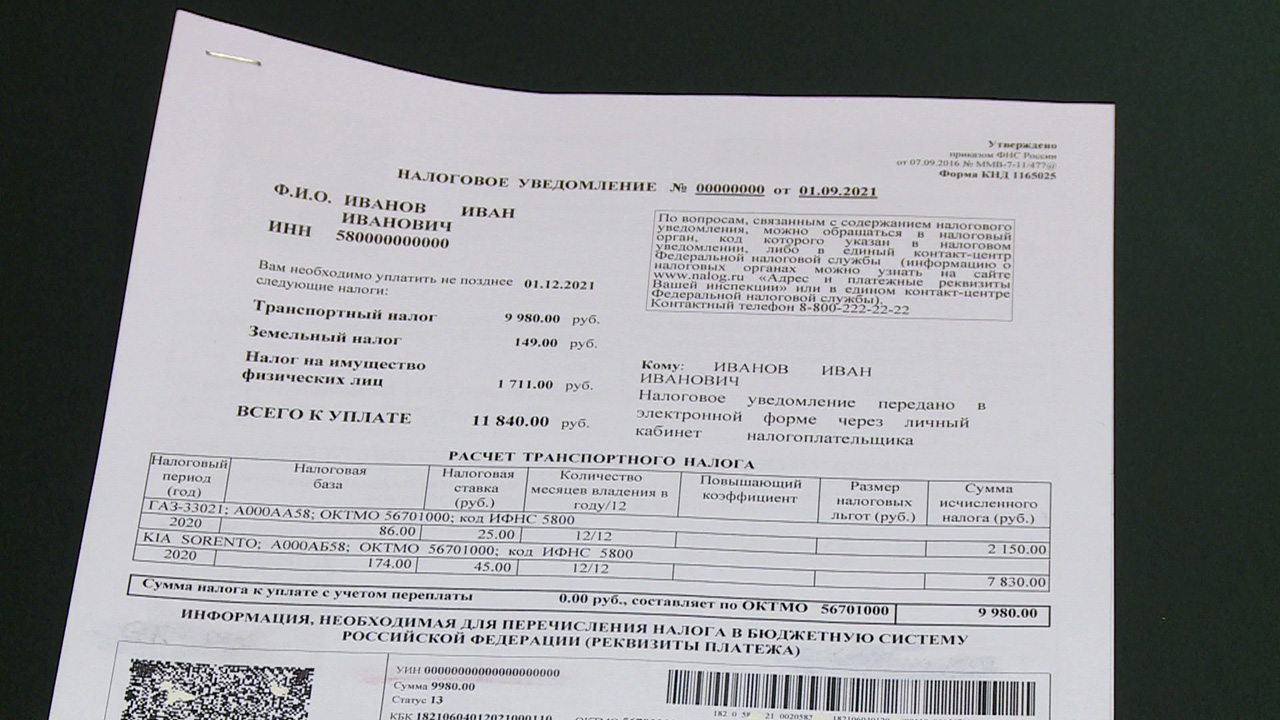
Налоговая служба рассчитывает сумму самостоятельно, используя сведения о недвижимости и земельных участках, принадлежащих гражданину. В 2026 году собственники получают уведомления с начислениями за предыдущий налоговый период. В документе указываются объекты налогообложения, рассчитанные суммы и примененные условия.
При расчете налога на имущество физических лиц учитываются кадастровая стоимость недвижимости, налоговая ставка, доля собственника и продолжительность владения объектом. На итоговую сумму также влияют предусмотренные законодательством налоговые вычеты и льготы.
Земельный налог рассчитывается с учетом кадастровой стоимости участка, установленной ставки, периода владения и права на освобождение от уплаты или уменьшение начислений.
Уведомление можно найти в личном кабинете налогоплательщика на сайте ФНС или получить через портал «Госуслуги». В первую очередь необходимо убедиться, что в документе правильно указаны адрес и характеристики объекта, площадь, доля в собственности и период владения. Ошибки в этих сведениях способны повлиять на итоговую сумму.
Отдельного внимания заслуживают налоговые льготы. Для определенных категорий граждан законодательство предусматривает освобождение от налога на имущество или уменьшение налоговой базы. При расчете земельного налога также могут применяться льготы и вычеты. Если положенная преференция не отражена в уведомлении, начисление может оказаться выше установленного законом размера.
Порядок расчета налога на имущество физических лиц регулируется главой 32 Налогового кодекса РФ, а земельного налога — главой 31 НК РФ. В частности, статьи 403 и 391 устанавливают правила определения налоговой базы по недвижимости и земельным участкам соответственно. Льготы по налогу на имущество предусмотрены статьей 407 НК РФ, а по земельному налогу — статьей 395. Дополнительные льготы могут устанавливаться муниципальными нормативными актами.
Если в уведомлении обнаружилась ошибка или не применена положенная льгота, собственник вправе обратиться в налоговую инспекцию с заявлением о перерасчете. При необходимости к обращению прикладываются документы, подтверждающие право на льготу или правильные характеристики объекта. После проверки сведений ФНС может скорректировать начисленную сумму.
Откладывать проверку уведомления до конца ноября рискованно: на рассмотрение обращения и исправление данных требуется время. Срок уплаты имущественных налогов за 2025 год истекает 1 декабря 2026 года. При несвоевременной оплате образуется задолженность, а на ее сумму начисляются пени в соответствии со статьей 75 Налогового кодекса РФ. Если долг не погашен, налоговый орган вправе взыскивать его в установленном законом порядке.